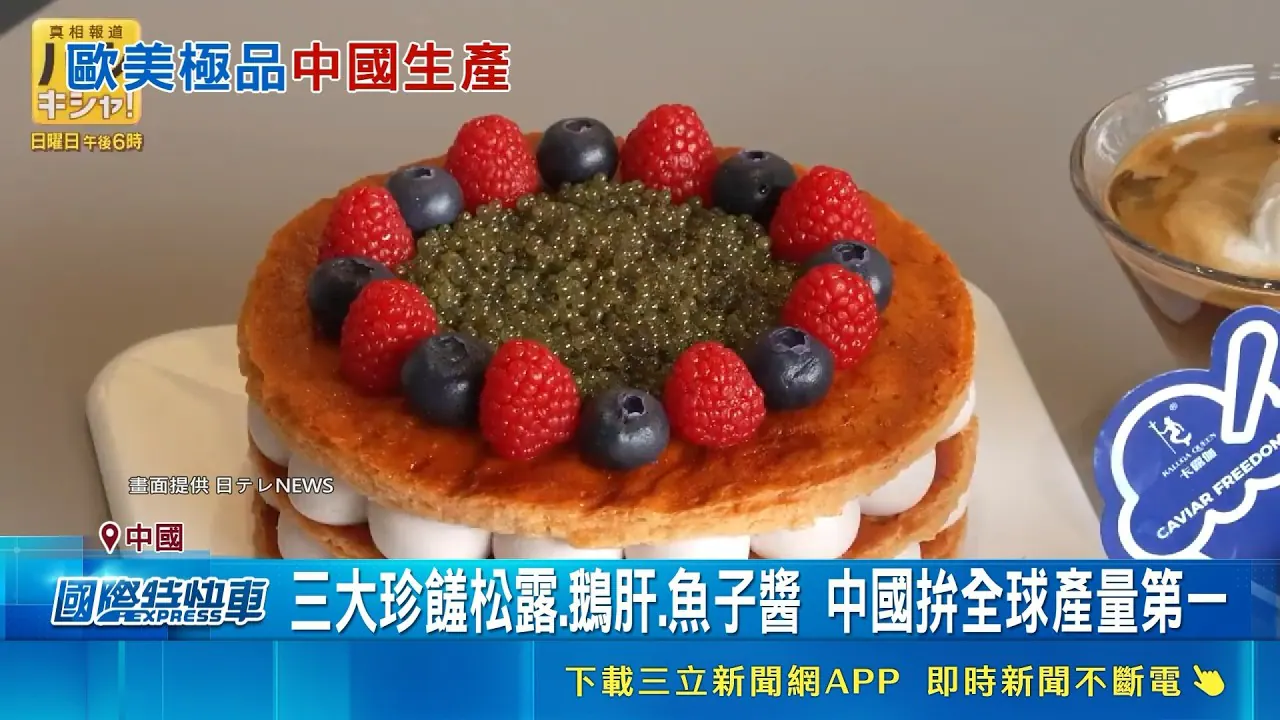
曾经只出现在高级餐厅菜单上的鱼子酱和鹅肝,正在中国进入火锅、炒饭、烤鸭、甜点甚至茶饮等更大众化的消费场景。这不是简单的“奢侈品打折”,而是一场由规模化养殖、加工技术、冷链物流和本土消费创新共同推动的产业变化。
中国已经是全球最大鱼子酱生产国
港交所披露的行业资料显示,2024年全球鱼子酱销量约为729.2吨,其中中国约379.3吨,占全球52%。到2025年,中国鱼子酱产量进一步增至约436.8吨,占全球54%。位于浙江的鲟龙科技,其鱼子酱销量已连续多年位居全球第一。
这条产业链的关键并不是简单“养更多鱼”。鲟鱼通常需要多年才能达到适合采卵的成熟阶段,对水温、水质、育种和加工时间窗口都有严格要求。中国企业通过全人工繁育、规模化冷水养殖、雌雄早期鉴别与标准化加工,逐渐把过去依赖野生资源、供应高度稀缺的产品,变成可预测、可扩张的养殖产业。
鹅肝也在快速从宴会桌走向日常餐桌
路透社2026年的产业调查援引多名分析师估算,中国2025年鹅肝产量可能达到1.4万吨,比上一年增长约30%,已接近法国约1.5万吨的规模。十年前,中国鹅肝产量估计只有约2000吨。
需求端同样出现变化。在中国餐厅,一片鹅肝的售价可低至30至70元人民币;除传统煎制和酱料搭配外,鹅肝还被用于炒饭、火锅、烤鸭以及冷冻甜点。安徽霍邱、山东临朐等地形成了养殖、屠宰、加工、冷链和餐饮供应相互连接的产业集群,使产品更容易进入大众市场。
“价格暴跌”需要分开看
视频所呈现的“高端食材平民化”趋势确实存在,但把整个市场概括为价格全面暴跌并不准确。鱼子酱尤其如此:行业资料显示,中国鱼子酱出口均价从2020年的每公斤约1613元人民币上升至2025年的约2185元。供给扩大带来了更多入门规格和新消费方式,却没有消除产区、品种、颗粒大小、成熟度、盐度、加工工艺和品牌所形成的价格差异。
换句话说,变化的不是“所有鱼子酱都变便宜了”,而是市场从只有极少数人接触的奢侈符号,扩展为从大众尝鲜到高端餐饮并存的分层市场。鹅肝也有类似情况:规模化生产压低了部分餐饮场景的成本,但高品质产品仍然依赖饲养、加工和冷链控制。
真正的竞争从产量转向品牌
中国生产商已经掌握相当可观的全球供应份额,但品牌溢价仍是下一道门槛。许多中国鱼子酱通过海外经销商或贴牌方式进入米其林餐厅、航空头等舱和高端零售渠道,消费者未必意识到产品来自中国。产量领先并不自动等于定价权领先。
未来竞争可能集中在三件事:第一,能否持续证明食品安全、可追溯性与稳定品质;第二,能否建立消费者直接认识的品牌;第三,能否在大众化创新和高端定位之间保持边界,避免价格战透支产品信任。
此外,鹅肝生产长期涉及动物福利争议,不同国家和地区对强制填饲及销售有不同限制。产业扩张若只强调低价与规模,而忽略养殖方式、法规和伦理透明度,也可能成为出口与品牌建设的障碍。
结论是,高端食材并没有简单“跌落神坛”,而是在产业化之后重新分层。稀缺性仍然重要,但品质、品牌、透明度和使用场景,正在成为决定价格的新坐标。