十月一日起,部分在海外领取新西兰养老金和福利的人改用每五十二周一次的强制复核。是否适用取决于付款安排;澳大利亚和英国互惠协议有例外,收到通知后也不能仅因情况没变就不回应。
Category: 财经房产
新西兰全搜索财经房产频道关注新西兰经济、房贷、利率、就业、消费、住房和家庭财务,以清晰背景解释财经变化与日常生活的关系。
税款付错年份不一定再退款,新西兰税务局调整预缴税入账方式
十月六日起,部分付入上一所得税年度的余款会自动转到当前年度。改变的是特定情形下的入账方式,不是取消退款,也没有免除核对税种、年份和付款期限的责任。
新西兰自雇征费收入门槛更新,兼职接单也要核对这张账单
二〇二六至二〇二七年度自雇意外赔偿征费收入门槛已经公布。兼职与全职的计算、税务年度和行业分类,会直接影响账单;缴费与受伤后的收入补偿也要分开理解。
三个月生活费都锁进定期存款,利率高了,家里却没有现金:应急金要分层
应急金既要抵御失业和维修,也要在今天就能取用。把即时现金、短期储蓄和分期到期存款分开,往往比只追最高利率更稳健。

固定房贷还没到期,提前还十万纽元一定更省吗:先算利息,再问清解约费用
提前还固定利率房贷,看似必然省息,却可能触发提前还款限制、银行资金损失费和返现追回。真正的答案要把报价、剩余期限、备用现金与替代收益放进同一张表。

基督城首家Costco迈出关键一步:获准进入快速审批程序
Costco计划在基督城机场附近建设南岛首家仓储会员店,项目已获准进入新西兰快速审批程序。拟建开发占地17.68公顷,但目前尚未取得最终建设批准。
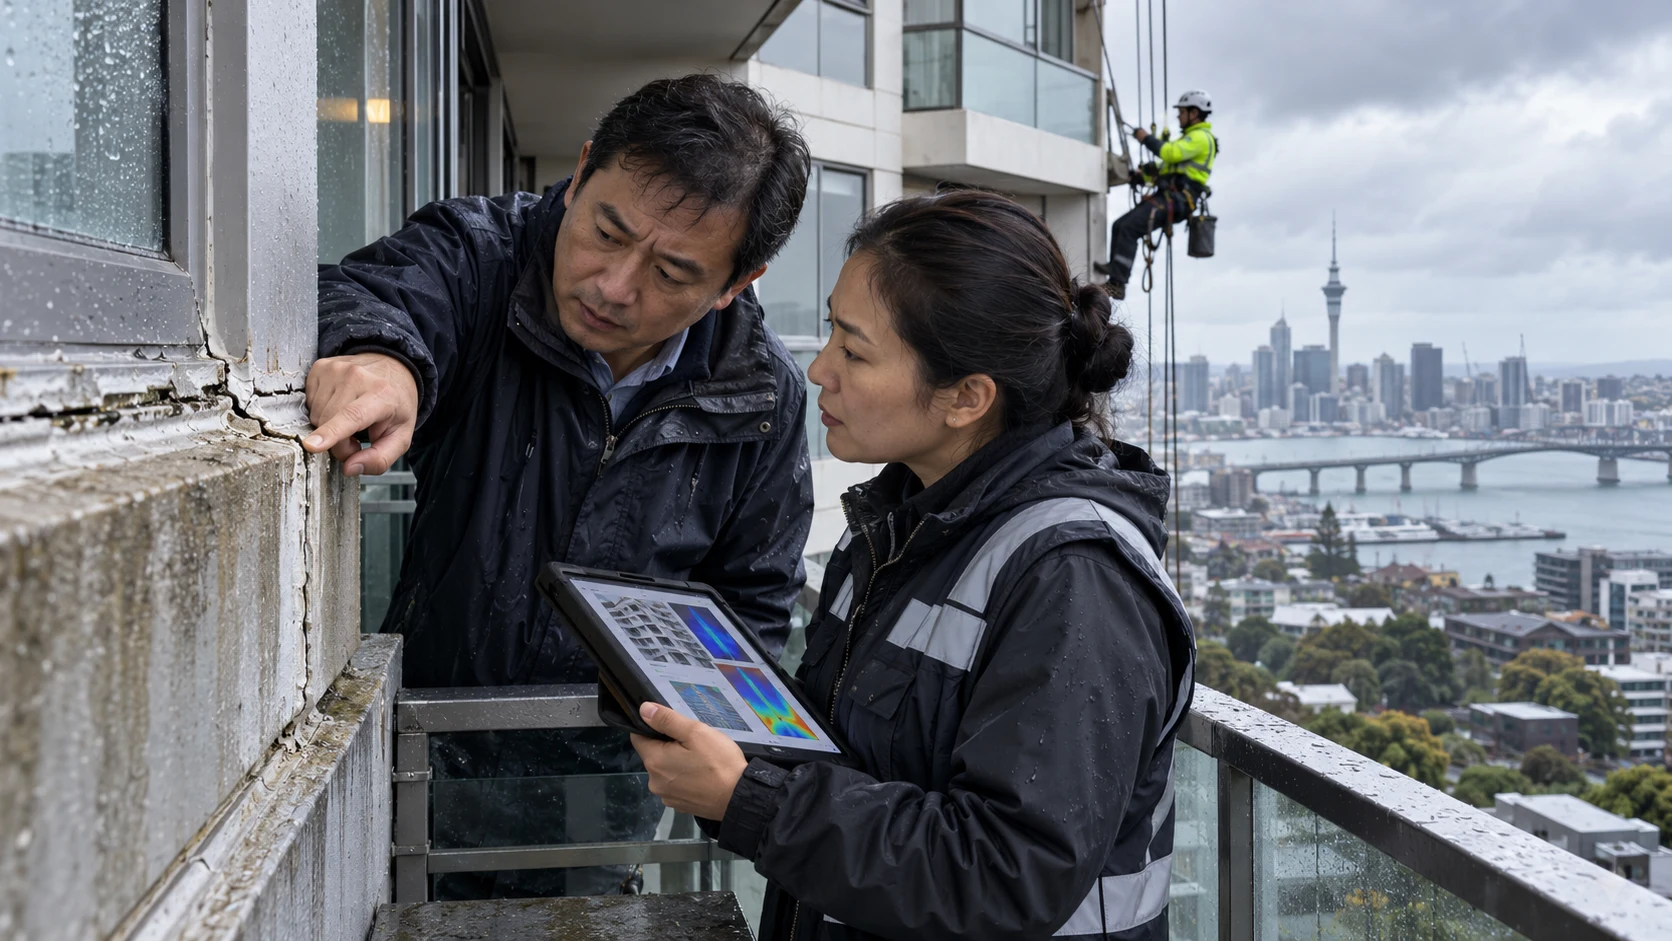
买下公寓以后,真正昂贵的账单才开始:长期维护计划为何不能只看纸面余额
公寓售价只是一次性价格,屋顶、外墙、电梯与防水层才是长期负债。看懂长期维护计划、基金余额和特别征费,能减少买下单元产权后才发现资金缺口的风险。
存款明明没有拿去还贷,为什么也能少付利息:房贷对冲和循环信贷不是同一种工具
房贷对冲让存款继续留在独立账户,同时减少计息贷款余额;循环信贷则把收入、支出和贷款放进同一个透支式账户。两者都靠每日余额省息,却需要不同的现金流纪律。
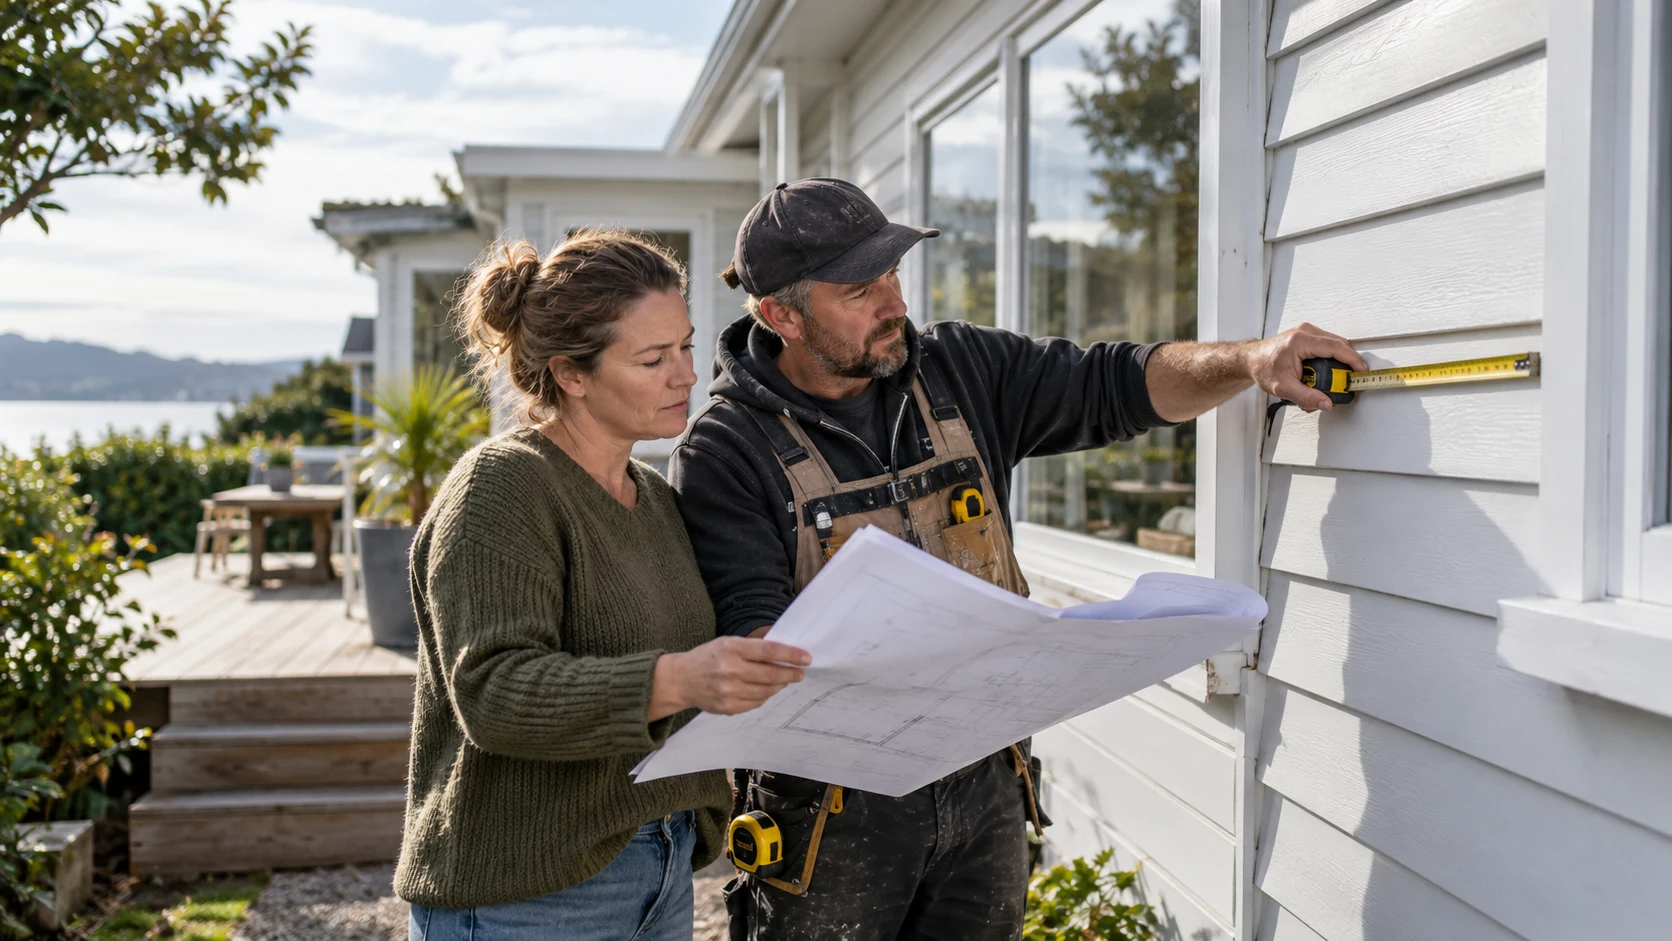
房子涨价了,保险保额却不该照着市价填:真正要算的是原地重建需要多少钱
新西兰房屋保险保额通常应反映清拆、设计、许可和原地重建成本,而不是房产市价或政府估值。装修、挡土墙和施工通道变化后应重新核算。
房贷返现已经花掉,换银行时为什么还要还回去:真正成本藏在利率之外
新西兰房贷返现通常附有留在银行一定期限的条件。提前转贷可能同时产生返现追缴、固定利率提前偿还费用和法律成本,比较报价应计算完整净收益。