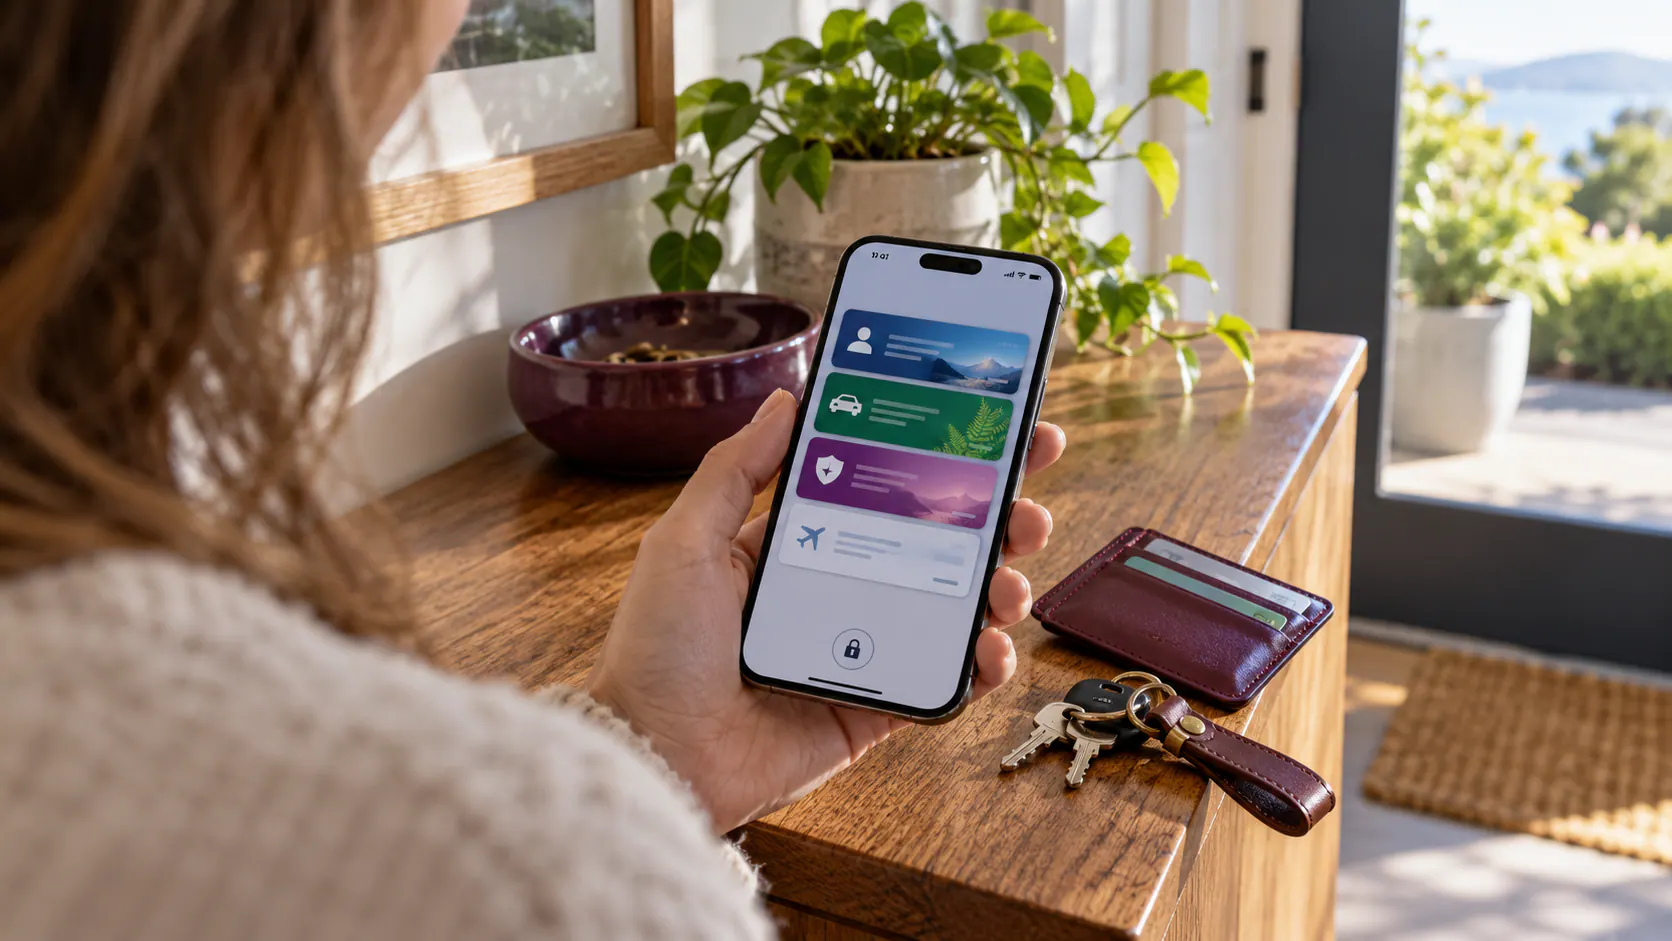
手机已经能装银行卡、机票和活动门票,接下来能不能把驾照、资历证明也一起放进去?新西兰政府应用正在推进的数字钱包,回应的正是这个方向。但“钱包可以设置”与“所有证件从今天开始都能用手机代替”,中间还有一段很重要的距离。
政府公开说明显示,钱包现已可供设置,认证数字凭证则由政府、商业及非政府发行者开发,按准备情况陆续加入。页面把二〇二六年十月作为预期逐步提供凭证的起点,并没有给所有证件列出同一个全国全面启用日。具体能添加什么,应以实际发布为准。
这里的钱包,首先不是银行账户。它要保存和出示的是能够证明身份或特定事实的数字凭证,例如年龄、资格或授权信息,而非管理存款与支付余额。把“数字钱包”只理解成手机付款,容易错过这项公共服务真正想解决的问题。
它也不是给实体证件拍一张照片。照片可以保存外观,却未必能够让接收机构核实发行来源、信息有效性或可分享范围。政府说明强调,由符合数字身份服务信任框架要求的发行者提供认证凭证。是否受认可,不能仅凭手机屏幕上有一张看起来很正式的卡片判断。
这套设计最值得关注的一点,是减少不必要的信息暴露。官方举例,如果只是证明超过十八岁,未来可以仅提供符合年龄要求这一事实,而不必把完整驾照上的姓名、地址、照片与出生日期全部交给对方。用途从“整张证件给你看”,转向“只核实这次需要的信息”。
但这个例子描述的是数字凭证的能力与使用方向,不能据此认定今天所有酒吧、租车公司或服务柜台都已支持。发行端能提供某项凭证,接收端还需要能够验证并接受它。两个环节没有衔接时,手机里有卡,也可能仍要带上对方要求的实体文件。
政府页面列出的潜在信息范围,包括个人姓名、出生日期、资格和地址,也包括企业号码、经核实的账户信息,以及代表孩子或公司使用的授权信息。这些是可发展的凭证类型,不应被抄成已经全部上线的功能清单。判断一项功能是否可用,仍要查看对应发行机构。
选择权也是官方说明的一部分。使用数字凭证是自愿的,喜欢继续使用实体文件的人可以保留原方式。这不是宣布全民必须领取一种新的国家身份卡,也不意味着没有智能手机的人从此不能办理现有公共服务。推进数字化与保留可接近的替代方式,应同时被关注。
安全设计则与设备本身相连。官方说明,资料保存在用户设备上,由指纹或面部识别等设备认证方式保护,并采用加密措施。手机或平板需要符合安全要求,缺少适当系统安全更新、或绕过安全控制的设备,可能无法满足应用的使用条件。
这不等于任何装有指纹功能的旧手机,都一定支持所有凭证;也不代表一部手机解锁以后,用户可以忽略资料分享的对象和范围。收到核实请求时,仍应看清要交出什么、交给谁,以及与当前事情是否相称。把控制权交给个人,也意味着界面必须让这些选择看得明白。
对日常用户,比较合适的尝试方式,是先从政府正式入口了解应用,确认设备支持,再查看实际出现的凭证和发行者说明。不要把网传功能列表当作已经生效的法律替代,也不要因为应用名称熟悉,就在来历不明的链接里输入整套个人资料。
如果将来打算把某项凭证用于登机、租车、职业现场或其他正式场景,应提前向接收机构确认。不同场景的核实需要、法律要求与服务流程并不完全相同。一次成功的试用,也不能自动推广成所有国家、所有机构都接受相同的数字证明。
对于新移民和有多种证件的人,真正的便利或许不只在于少带几张卡,而是减少一次次重复提交完整资料的过程。与此同时,怎样理解授权、怎样在换设备后继续使用,以及不会操作时向谁求助,都应由后续正式服务说明清楚,而不是让用户自行猜测。
数字钱包值得期待,但判断它有没有真正走进生活,要看发行、验证和实际办事能否连起来。截至发稿,最稳妥的结论是钱包可设置、凭证分批推进、是否使用由本人选择。让实体文件彻底留在家之前,先确认这一次办事,手机里的那份证明是否真的被接受。